Dra. Lucimar Varela, advogada de isenção de imposto de renda por doença grave (OAB/SP 384.313) em Cosmópolis, SP
OAB/SP 384.313 · Cosmópolis e região

Advogada de isenção de imposto de renda por doença grave em Cosmópolis

Para aposentados, pensionistas e militares inativos com doença grave prevista em lei que ainda têm imposto de renda descontado no benefício. Pedido no órgão pagador ou na Justiça. Atendimento no Centro de Cosmópolis e on-line para todo o Brasil.

Avaliações
Avaliações no Google

4,9

de nota no Google, em 33 avaliações de clientes do escritório.

Ficha Lucimar Varela Advocacia, Av. 9 de Julho, 336, Sala 1, Centro, CosmópolisDados de outubro de 2026. Ver as avaliações no Google

“Uma excelente profissional, super recomendo.”

“Excelente profissional, bastante comunicativa e detalhista.”

Trechos de avaliações públicas da ficha, sem identificação de quem avaliou.

Imposto de Renda

Em que eu atuo no imposto de renda por doença grave

As situações mais comuns de quem tem doença grave e ainda paga imposto no benefício. Se o seu caso for outro, conte a situação no WhatsApp.

01

Isenção no benefício

Pedido para que o órgão que paga a aposentadoria ou a pensão pare de descontar o imposto, com o laudo médico e os documentos da doença.

02

Devolução do descontado

O imposto descontado depois do diagnóstico pode ser devolvido por declaração retificadora ou na Justiça. Não há prazo para pedir; a devolução alcança os cinco anos anteriores ao pedido.

Ver restituição do imposto
03

Pedido negado

Quando o órgão pagador ou a Receita negam a isenção, por exemplo por falta de laudo oficial ou por a doença estar controlada, o pedido pode ser levado à Justiça.

Como funciona

Como o pedido de isenção anda, passo a passo

O pedido pode ser administrativo, no órgão que paga o benefício, ou judicial. O caminho costuma seguir estas etapas.

Não é preciso ter sintomas

Súmula 627 do STJ

Para o STJ, quem teve a doença grave diagnosticada mantém o direito à isenção sem precisar demonstrar sintomas atuais nem a volta da doença.

Falar no WhatsApp
01

Conversa e documentos médicos

Início

Você conta o diagnóstico e de onde vem o benefício: INSS, regime próprio de servidor ou Forças Armadas. Reúno laudos, exames e os comprovantes dos descontos.

02

Conferência do direito

Análise

Confiro se a doença está na lista da Lei 7.713/1988, se o rendimento é de aposentadoria, reforma ou pensão e desde quando o diagnóstico permite a isenção.

03

Pedido administrativo ou judicial

Pedido

Faço o pedido ao órgão pagador com o laudo exigido. Se houver negativa ou demora, levo o caso à Justiça, onde o laudo oficial não é indispensável, conforme a Súmula 598 do STJ.

04

Fim do desconto e retroativo

Etapa final

Com a isenção reconhecida, acompanho o fim do desconto no benefício e a devolução do imposto pago a mais, que alcança os valores descontados nos cinco anos anteriores ao pedido.

A advogada

Quem conduz o seu pedido de isenção

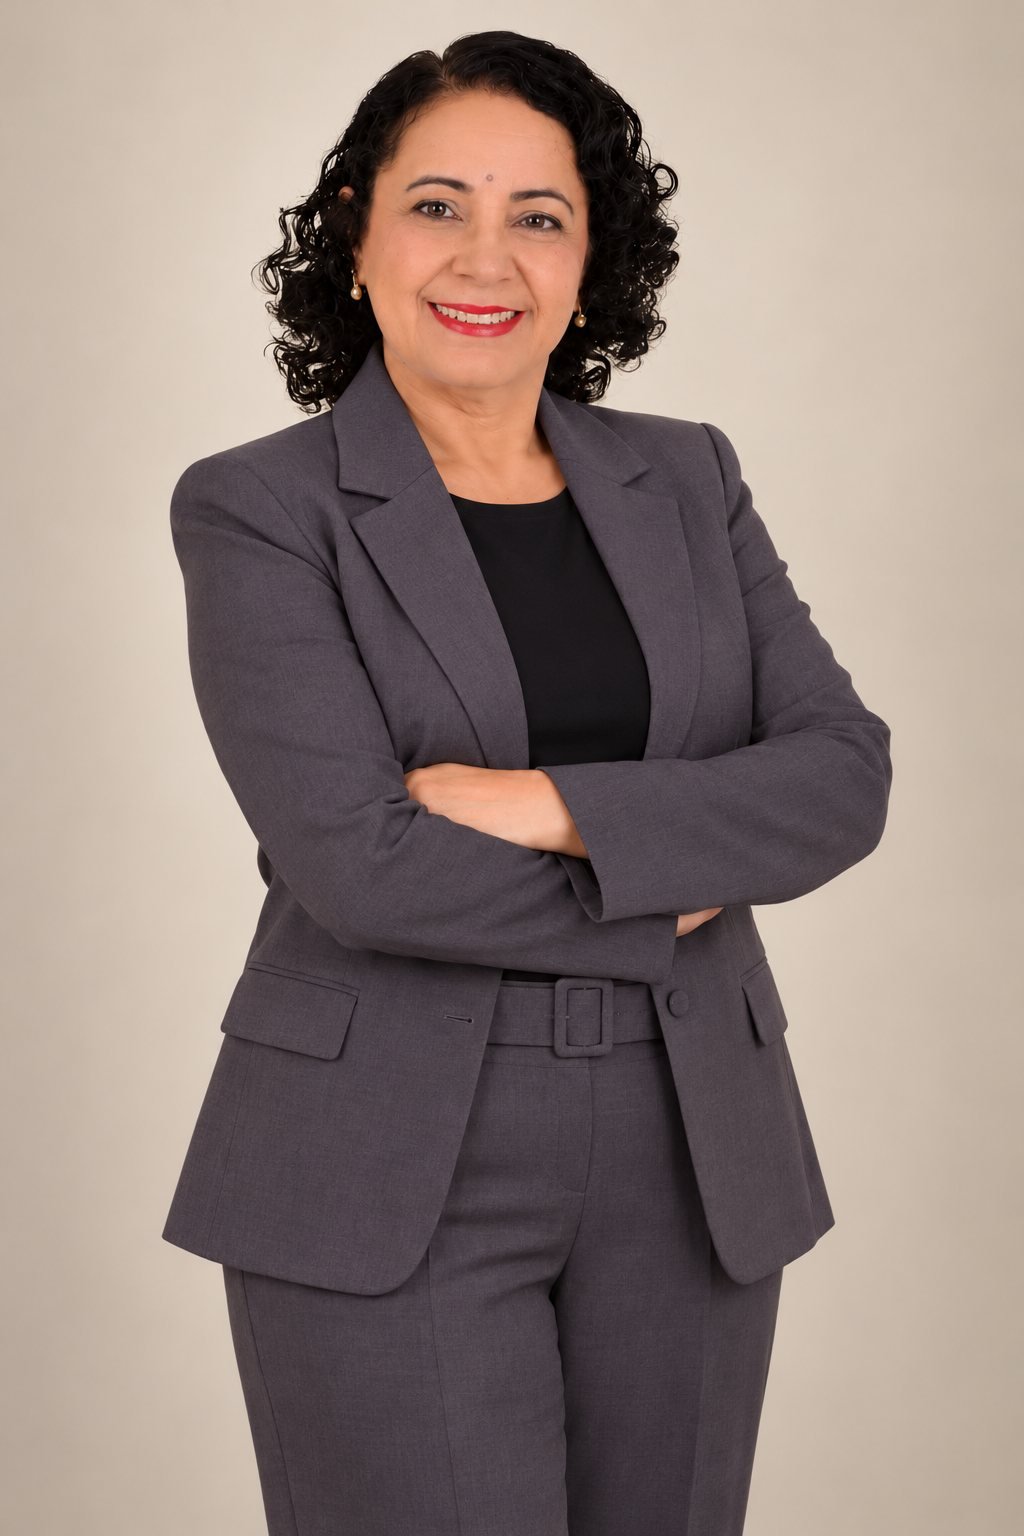
Sou advogada em Cosmópolis e atuo no pedido de isenção do imposto de renda de aposentados e pensionistas com doença grave. Nesse pedido, o ponto decisivo costuma ser o documento médico: o que ele diz, desde quando e quem o emitiu.

Trato o tema com sobriedade: nem toda doença dá direito à isenção, e o direito não é automático. Explico o que a lei prevê no seu caso antes de qualquer pedido.

Atendo no escritório da Avenida 9 de Julho e por videochamada, o que evita deslocamentos para quem está em tratamento.

OAB/SP

384.313

Inscrição da advogada responsável
Pós

Três pós-graduações

Processo Civil e Sucessões; Conciliação e Mediação; Direito Previdenciário. Graduação em Direito e em Administração
Dra. Lucimar Varela, advogada (OAB/SP 384.313) que atende isenção de imposto de renda por doença grave em Cosmópolis, SP
Localização

Isenção de imposto de renda para aposentados de Cosmópolis e região

O escritório fica na Avenida 9 de Julho, 336, Sala 1, no Centro de Cosmópolis, e atende de segunda a sexta, das 9h às 12h e das 14h às 18h, com hora marcada. Laudos, exames e comprovantes podem ser enviados pelo WhatsApp, e a conversa pode ser por videochamada, sem sair de casa. Recebo também famílias de Artur Nogueira, Paulínia, Sumaré e Campinas, e atendo on-line, por videochamada e WhatsApp, quem mora em outras cidades ou Estados.

Endereço

Avenida 9 de Julho, 336, Sala 1, Centro, Cosmópolis, SP, CEP 13150-023

Horário de atendimento

Segunda a sexta, das 9h às 12h e das 14h às 18h, com hora marcada

Cidades atendidas

Cosmópolis, Artur Nogueira, Paulínia, Sumaré e Campinas, além do atendimento on-line para todo o Brasil.

Dúvidas frequentes

Perguntas sobre isenção de imposto de renda

As dúvidas que mais chegam ao escritório. Se a sua não estiver aqui, mande pelo WhatsApp.

A Lei 7.713/1988 lista, entre outras, neoplasia maligna (câncer), cardiopatia grave, doença de Parkinson, esclerose múltipla, cegueira, alienação mental, nefropatia grave, hepatopatia grave, paralisia irreversível e incapacitante, AIDS, tuberculose ativa, hanseníase e moléstia profissional, e a Lei 9.250/1995 incluiu a fibrose cística. Para o STJ, a lista é fechada.

Aposentados, reformados e pensionistas com uma das doenças da lista, mesmo que a doença tenha surgido depois da aposentadoria. A isenção vale para os proventos de aposentadoria, reforma e pensão; segundo o STJ, não alcança o salário de quem continua trabalhando.

Não. Pela Súmula 627 do STJ, o direito à isenção não depende de sintomas atuais nem de a doença ter voltado. Quem teve câncer tratado, por exemplo, mantém a isenção.

No pedido administrativo, a lei exige laudo pericial emitido por serviço médico oficial da União, do Estado, do Distrito Federal ou do município. Na Justiça, pela Súmula 598 do STJ, o laudo oficial não é indispensável, desde que o juiz considere a doença suficientemente demonstrada por outros meios de prova.

Dá. Não há prazo para fazer o pedido; a devolução alcança o imposto descontado nos cinco anos anteriores ao pedido, e nunca antes da data que o laudo indica como início da doença. A restituição do imposto descontado é feita por declaração retificadora ou na Justiça, com correção pela Selic.

Vale. A lei estende a isenção aos valores recebidos como pensão quando o pensionista tem uma das doenças da lista, exceto quando a doença é moléstia profissional.

Não. É preciso pedir ao órgão que paga o benefício, com o laudo, ou à Justiça. Enquanto o pedido não for reconhecido, o desconto continua.

Fica. Segundo a Receita Federal, o 13º pago sobre os proventos de aposentadoria, reforma ou pensão também é informado como isento, inclusive nas declarações retificadoras.

Tem. A lei fala em proventos de aposentadoria ou reforma, e o militar reformado com uma das doenças da lista está incluído. A Receita Federal, com base no Ato Declaratório PGFN 1/2018, estende a isenção também aos proventos de militares transferidos para a reserva remunerada.

A Instrução Normativa RFB 1.500/2014 estende a isenção à complementação de aposentadoria, reforma ou pensão paga por entidade de previdência complementar a quem tem uma das doenças da lista e está aposentado pela previdência oficial. O pedido é feito à entidade que paga o benefício, com o laudo, ou à Justiça.

Onde está a regra

A isenção está no art. 6º da Lei 7.713/1988. O inciso XIV isenta os proventos de aposentadoria ou reforma de quem tem uma das doenças listadas, mesmo que a doença tenha sido contraída depois da aposentadoria; o inciso XXI estende a isenção aos valores recebidos a título de pensão, exceto quando a doença é moléstia profissional. A fibrose cística (mucoviscidose) foi incluída na lista pela Lei 9.250/1995 (art. 30, § 2º). O Superior Tribunal de Justiça entende que a lista é taxativa (Tema 250), e o Supremo Tribunal Federal manteve a regra ao julgar a ADI 6025: doença fora da lista não dá direito à isenção, por mais grave que seja.

As doenças da lista

  • Moléstia profissional (para aposentadoria e reforma) e tuberculose ativa.
  • Alienação mental, esclerose múltipla e doença de Parkinson.
  • Neoplasia maligna (câncer) e cegueira, que a Receita Federal considera abranger também a cegueira monocular.
  • Hanseníase e paralisia irreversível e incapacitante.
  • Cardiopatia grave, nefropatia grave e hepatopatia grave.
  • Espondiloartrose anquilosante e estados avançados da doença de Paget (osteíte deformante).
  • Contaminação por radiação, síndrome da imunodeficiência adquirida (Aids) e fibrose cística (mucoviscidose).

Doenças que não estão na lista

Uma pergunta frequente é se a diabetes tipo 2 dá direito à isenção. Ela não está na lista. O direito só existe se a pessoa tiver uma das doenças listadas, por exemplo se a diabetes evoluiu para uma nefropatia grave ou uma cardiopatia grave atestada no laudo. O mesmo raciocínio vale para outras doenças: a Receita Federal orienta que, para a pessoa com doença de Alzheimer, deve ser demonstrada a alienação mental. O que decide é o enquadramento médico na lista, descrito no laudo.

Rendimentos isentos

  • Proventos de aposentadoria, de qualquer regime: INSS, regime próprio de servidor ou Forças Armadas.
  • Proventos de reforma e, segundo a Receita Federal, com base no Ato Declaratório PGFN 1/2018, também os de militares transferidos para a reserva remunerada.
  • Pensão por morte, exceto quando a doença do pensionista é moléstia profissional.
  • Complementação de aposentadoria, reforma ou pensão paga por entidade de previdência complementar, Fapi ou PGBL (Instrução Normativa RFB 1.500/2014, art. 6º, § 4º, III), para quem está aposentado pela previdência oficial.
  • O 13º pago sobre esses proventos, que a Receita orienta informar como isento também nas declarações retificadoras.

Aposentadoria ou reforma por acidente em serviço

O inciso XIV da Lei 7.713/1988 tem duas partes que costumam ser confundidas. A primeira isenta os proventos de aposentadoria ou reforma motivada por acidente em serviço, independentemente de doença da lista. A segunda isenta os proventos de quem tem uma das doenças listadas. São hipóteses distintas: o servidor ou o militar aposentado ou reformado em razão de acidente em serviço pode ter direito à isenção pela causa da aposentadoria, mesmo sem uma das doenças. Já para quem se aposentou por tempo ou idade, o que importa é a doença e a data em que ela foi diagnosticada. Conferir qual das duas se aplica muda os documentos a reunir: no primeiro caso, o ato de aposentadoria ou reforma e a sua motivação; no segundo, o laudo.

O que continua tributado

Os rendimentos de outra natureza continuam tributados: salário, pró-labore, aluguéis e aplicações financeiras. O STJ decidiu, no Tema 1037, que a isenção não alcança os rendimentos de quem tem doença grave e continua em atividade. A isenção também não dispensa, por si só, a entrega da declaração anual quando a pessoa se enquadra nas regras de obrigatoriedade. Como advogada de isenção de imposto de renda por doença grave em Cosmópolis, começo sempre separando o que é provento isento do que segue tributado, para que o pedido não prometa mais do que a lei dá.

A exigência do laudo oficial

Para o reconhecimento da isenção, a Lei 9.250/1995 exige que a doença seja comprovada mediante laudo pericial emitido por serviço médico oficial da União, dos Estados, do Distrito Federal ou dos municípios (art. 30). A Receita Federal só aceita laudos de instituições públicas: laudos de entidades privadas não atendem a exigência legal, ainda que o atendimento decorra de convênio com o SUS. O laudo emitido pelo SUS vale quando o médico é servidor do serviço público, independentemente da especialidade. A orientação da Receita é pedir o laudo preferencialmente ao serviço médico oficial da fonte pagadora, porque assim ela deixa de reter o imposto já no contracheque.

O que o laudo precisa conter (Instrução Normativa RFB 1.500/2014, art. 6º, § 5º)

  • O órgão emissor.
  • A qualificação da pessoa com a doença.
  • O diagnóstico: descrição, CID-10, elementos que o fundamentaram e a data em que a pessoa é considerada com a doença, quando ela existia antes da emissão do laudo.
  • Nome completo, assinatura, número no Conselho Regional de Medicina, número de registro no órgão público e qualificação dos médicos responsáveis.

Validade do laudo e doença controlada

Durante anos, laudos de doenças passíveis de controle traziam prazo de validade, e a isenção era cortada quando a doença era considerada controlada. A Receita Federal informa que não é mais necessário indicar esse prazo, por força do Parecer PGFN/CRJ 701/2016 e do Ato Declaratório PGFN 5/2016. No mesmo sentido, a Súmula 627 do STJ diz que o contribuinte faz jus à concessão ou à manutenção da isenção sem que se exija a demonstração da contemporaneidade dos sintomas nem da recidiva da enfermidade. Quem teve câncer tratado, por exemplo, não precisa estar com a doença ativa para manter a isenção.

Na Justiça, o laudo oficial não é indispensável

A exigência do laudo oficial vale na via administrativa. Na via judicial, a Súmula 598 do STJ afirma que é desnecessária a apresentação de laudo médico oficial para o reconhecimento judicial da isenção, desde que o juiz entenda suficientemente demonstrada a doença grave por outros meios de prova, como relatórios do médico particular, exames e prontuários. É por isso que uma negativa administrativa por falta de laudo oficial nem sempre encerra a questão.

Valores atrasados recebidos de uma vez

É comum o aposentado receber de uma só vez valores atrasados de aposentadoria, por exemplo depois de uma revisão ou de uma ação judicial. A Instrução Normativa RFB 1.500/2014 estende a isenção aos rendimentos recebidos acumuladamente por pessoa com moléstia grave, desde que correspondam a proventos de aposentadoria, reforma ou pensão, ainda que se refiram a período anterior à data em que a doença foi contraída (art. 6º, § 4º, II). A Receita Federal esclarece que a isenção vale para esses valores quando recebidos depois da emissão do laudo ou da data, constante dele, que confirme desde quando a doença existe. Se os atrasados forem de salário, continuam tributáveis. Antes de declarar valores atrasados, confiro a natureza de cada parcela.

Documentos que costumo reunir

  • Laudo oficial, quando já existe, ou o pedido de perícia no órgão pagador.
  • Relatórios do médico assistente, exames, biópsias e prontuário com a data do diagnóstico.
  • Carta de concessão da aposentadoria, reforma ou pensão.
  • Comprovantes de rendimentos e de imposto retido dos últimos cinco anos.
  • Declarações de imposto de renda já entregues, para a retificação.

Cada fonte pagadora tem o seu caminho

O pedido de isenção é feito, em primeiro lugar, a quem paga o benefício, porque é ela que retém o imposto na fonte. O caminho muda conforme a origem: aposentados e pensionistas do INSS, servidores aposentados de regime próprio do Estado ou do município, militares inativos e quem recebe complementação de previdência privada. Muitos moradores de Cosmópolis e região têm mais de uma fonte, por exemplo aposentadoria do INSS e complementação de um fundo de pensão. Perante a Receita, basta um laudo, mesmo havendo mais de uma fonte pagadora.

Os caminhos mais comuns

  • INSS: o pedido é feito pelo Meu INSS, pela internet, com os documentos médicos; a pessoa só vai a uma agência se for chamada para perícia.
  • Servidor aposentado de Estado ou município: o pedido vai ao órgão de previdência do ente, com o laudo do serviço médico oficial.
  • Militar reformado ou da reserva remunerada: o pedido é feito à Força ou à corporação que paga os proventos.
  • Previdência complementar: o pedido é feito à entidade que paga a complementação, com o laudo e a prova da aposentadoria pela previdência oficial.

A partir de quando vale a isenção

A Receita Federal orienta comparar o laudo com o documento que concedeu a aposentadoria ou a pensão. Se a doença começou depois da aposentadoria, a isenção vale a partir da data indicada no laudo; se começou antes, vale desde a data da aposentadoria ou da pensão; se o laudo não indicar a data em que a doença foi contraída, vale a partir da data de emissão do laudo. O direito é considerado para o mês inteiro, qualquer que seja o dia do diagnóstico. Essa data define quanto imposto pode ser devolvido.

Devolução do imposto já descontado

Se a isenção começou no ano corrente, os valores retidos são restituídos na declaração do ano seguinte. Se houve imposto retido em anos anteriores e as declarações já foram entregues, a restituição é pedida por declarações retificadoras, com os rendimentos informados como isentos, inclusive o 13º. Não há prazo para fazer o pedido, mas a devolução alcança só os valores descontados nos cinco anos anteriores a ele, porque o Código Tributário Nacional conta cinco anos de cada pagamento (art. 168); quando a declaração original apurou imposto a pagar e ele foi pago, a restituição é pedida pelo Per/Dcomp. Quando a via administrativa é negada, a ação contra a União corre na Justiça Federal. Para servidores estaduais e municipais, o STJ entende que o próprio Estado é parte legítima na ação de restituição do imposto retido na fonte de seus servidores (Súmula 447).

A isenção não dispensa a declaração

Ter a isenção reconhecida não desobriga, por si só, de entregar a declaração anual do imposto de renda, segundo a Receita Federal: a obrigação depende das regras gerais, como o total de rendimentos isentos ou a posse de bens. Na declaração, a pessoa informa que tem moléstia grave para que os proventos sejam lançados como isentos, e os demais rendimentos continuam na ficha de tributáveis. Quem tem mais de uma fonte pagadora com direito à isenção precisa que cada uma deixe de reter o imposto, mas perante a Receita basta um laudo. Organizar a declaração junto com o pedido de isenção evita que a pessoa caia em malha por divergência entre o que a fonte informou e o que foi declarado.

Atendimento sem deslocamento

Atendo no escritório da Avenida 9 de Julho, no Centro de Cosmópolis, e por videochamada. Laudos, exames e comprovantes podem ser enviados pelo WhatsApp, o que evita deslocamentos para quem está em tratamento. Trato o tema com sobriedade: nem toda doença dá direito à isenção e o direito não é automático. Antes de qualquer pedido, confiro o enquadramento da doença, a natureza de cada rendimento e a data de início do direito.

Áreas de Atuação

Outras situações em que eu atuo

Inventário e sucessões, Direito de Família, imposto de renda de aposentados com doença grave e Direito Previdenciário, com o que a lei prevê em cada situação. Se o seu caso for outro, conte a situação no WhatsApp.

Inventário extrajudicial, em cartório em Cosmópolis

Inventário extrajudicial, em cartório

Quando há acordo entre os herdeiros sobre a divisão, o inventário pode ser feito por escritura num tabelionato de notas, inclusive com herdeiro menor nas condições da Resolução 571/2024 do CNJ. A presença de advogado na escritura é obrigatória por lei.

Ver inventário extrajudicial
Inventário judicial, no fórum em Cosmópolis

Inventário judicial, no fórum

Quando há conflito entre herdeiros, testamento que precisa ser discutido ou outra exigência que o cartório não atende, o inventário corre na Justiça. Acompanho o processo, a avaliação dos bens e a partilha até a sentença.

Ver inventário judicial
Alvará judicial para valores do falecido em Cosmópolis

Alvará judicial para valores do falecido

Saldo em conta, FGTS, PIS e restituição de imposto de renda deixados por quem faleceu podem, em muitos casos, ser liberados por alvará, sem inventário completo, conforme a Lei 6.858/1980. Antes de pedir, verifico se o caso permite.

Ver alvará judicial
Testamento em Cosmópolis

Testamento

Para quem quer deixar definido o que cabe a cada pessoa, dentro da parte que a lei permite dispor. Explico os tipos de testamento, como funciona o testamento público feito em cartório e o que muda para os herdeiros necessários.

Ver testamento
Planejamento sucessório em Cosmópolis

Planejamento sucessório

Organizar em vida a transferência do patrimônio: doação com reserva de usufruto, testamento e outras formas, avaliadas junto com o imposto paulista sobre doação e herança vigente na data do planejamento.

Ver planejamento sucessório
Partilha de bens da herança em Cosmópolis

Partilha de bens da herança

A divisão dos bens entre os herdeiros, inclusive quando um deles não concorda com a venda do imóvel, quando os bens ficam em condomínio entre irmãos ou quando há dúvida sobre o que entra na partilha.

Ver partilha de herança
Advogada de Direito de Família em Cosmópolis

Direito de Família

Para o casal que decidiu se separar, com ou sem filhos: divórcio em cartório ou na Justiça, pensão alimentícia e guarda de filhos. Atuo também em curatela de adultos e tutela de menores.

Ver Direito de Família
Restituição de imposto de renda por doença grave em Cosmópolis

Restituição do imposto descontado

A devolução do imposto descontado de aposentados e pensionistas com doença grave nos últimos cinco anos, corrigida pela Selic, por retificadora ou na Justiça.

Ver restituição do imposto
Advogada de Direito Previdenciário em Cosmópolis

Direito Previdenciário

Aposentadoria pelas regras da reforma, BPC/LOAS, auxílio por incapacidade e pensão por morte: pedido no INSS, recurso e ação na Justiça, com a simulação das regras antes do pedido.

Ver Direito Previdenciário
Contato

Conte o diagnóstico e de onde vem o benefício, e eu explico o caminho

Atendimento presencial no Centro de Cosmópolis e on-line para todo o Brasil. A primeira conversa pode ser pelo WhatsApp.

Falar com a Dra. Lucimar no WhatsApp